スマホで払って、財布からも現金。15年で約360万円ためた女性が、同じ額を封筒へ移していたワケ
スマホで買い物を済ませたのに、財布から同じ額の現金を取り出す。
40代の女性が続ける家計管理には、そんなひと手間があります。
現金を使わない店が増えたことをきっかけに加えた工夫でした。
今回はtendのアンケートに寄せられた体験を紹介します。
検査費用が必要になり、余りを待つのをやめた
始まりは約15年前。
急に体調を崩し、検査などで予定外の出費が発生しました。
必要なときに使えるお金がないと困ると感じ、給料日に先に貯金分を確保するようになったそうです。
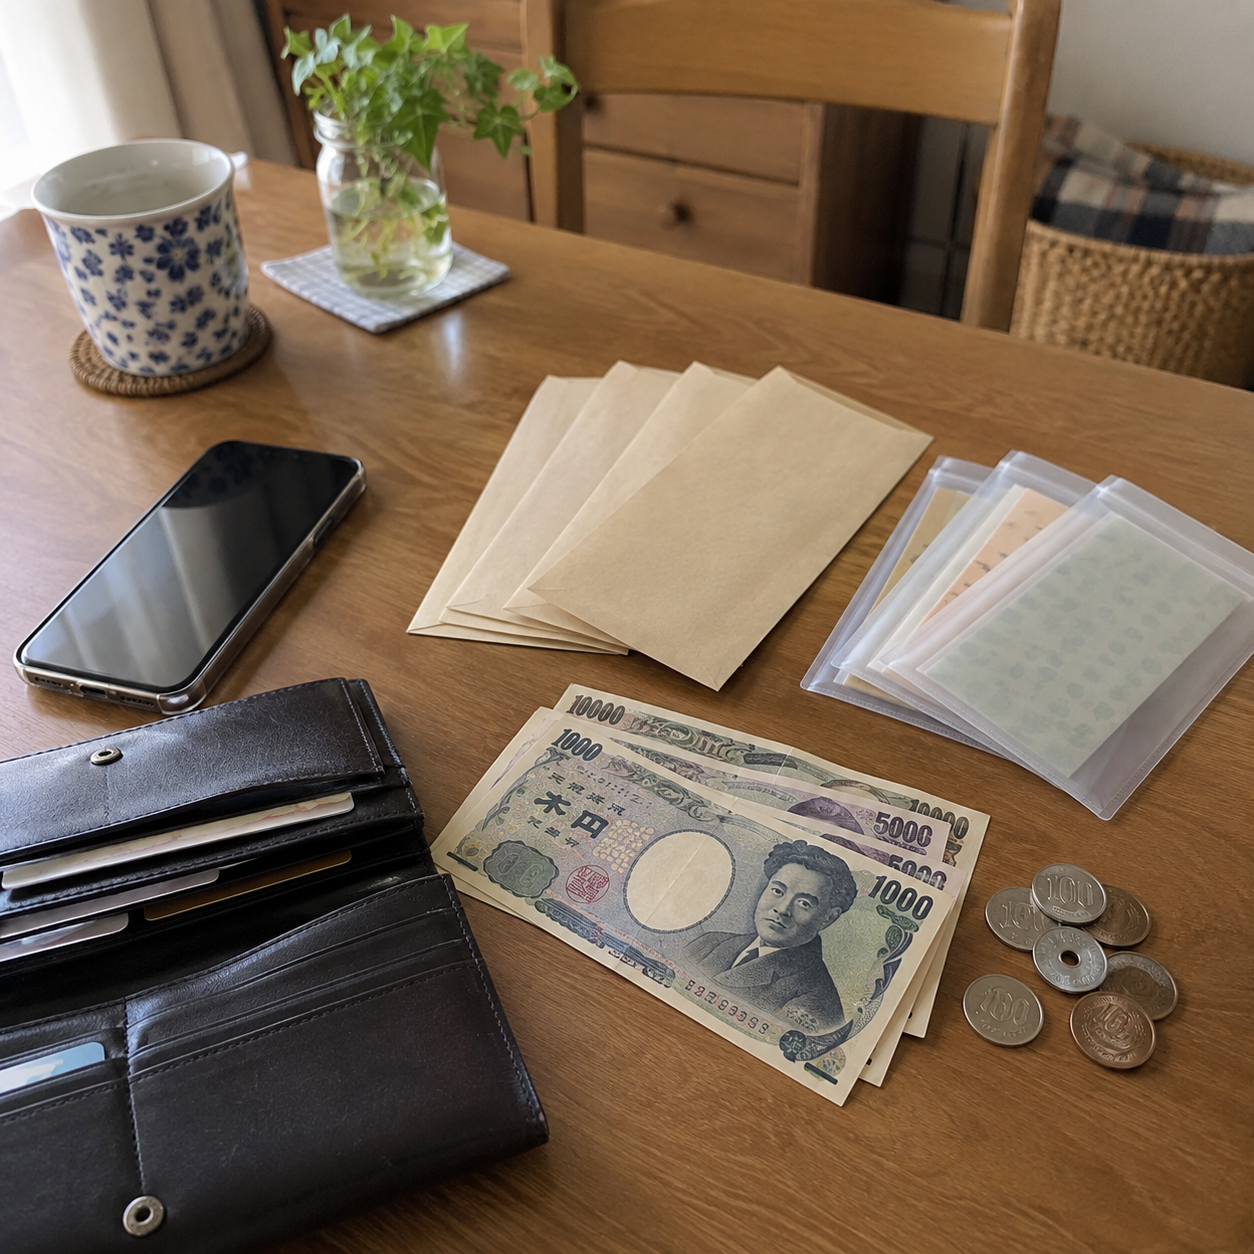
家賃や光熱費は封筒に分け、財布の中も小さなクリアファイルで食費、交際費、趣味などに仕切りました。
使ったレシートは同じ仕切りへ。残った現金を見れば、あといくら使えるか分かるようにしていたといいます。
支払っても、財布のお金が減らない
その管理が難しくなったのが、電子決済を使う機会が増えてから。
財布に現金が残っていても、それが全額使える予算とは限らなくなりました。
そこで、キャッシュレスで使った分の現金を財布から抜き、支払い用の封筒へ移すように変更。
支払い手段が変わっても、予算は増やさないための対応でした。
先取り貯金も含め、月平均約2万円、15年で概算約360万円をためたと女性は回答しています。
知人には「その方法、真似してみよう」と言われたことも。時代に合わせて手順を変えながら、同じ管理を続けてきたそうです。
※本記事は、tendが実施したアンケートにお寄せいただいた投稿エピソードをもとに、編集部が構成したものです。個人が特定されないよう、氏名・詳しい地名・勤務先・商品名などは伏せています。
※記事の内容は投稿者ご本人の記憶と主観にもとづくものであり、tendがその正確性を保証するものではありません。
※tendは、記事中の方法や選択を推奨するものではありません。実施される場合は、ご自身の判断と責任でお願いいたします。
※金額・期間は投稿者の回答にもとづき、概算を含みます。貯金額、支出の削減額、ポイント相当額はそれぞれ区別して記載しています。
※本記事は、特定の金融商品・サービス・契約の利用や解約を推奨または否定するものではありません。料金や利用条件は個々の状況や時期によって異なります。